
Банкротство физических лиц (гражданина): процедура, сроки, последствия, закон и практика

Что такое банкротство физических лиц в России и как списать долги по кредитам
Мы начинаем жить по-другому, когда продолжаем изучать новое. Процедура банкротства физического лица в России относительно новый институт, который прозрачно поясняет как списать долги по кредитам. Пройдя процедуру — можно списать долги.
Банкротство физлица — это процедура, позволяющая абсолютно законным способом избавиться от излишней кредитной нагрузки. Из этого материала вы узнаете, когда стоит прибегать к банкротству, плюсы и минусы, а также все тонкости данной процедуры.
Банкротство — это юридическая процедура, которая инициируется в отношении должника (физического или юридического лица), неспособного выплатить возложенные на себя обязательства перед кредиторами. Процедура банкротства физлиц регулируется законодательством и направлена на урегулирование долговых обязательств, защиту прав кредиторов и предоставление должнику возможности начать новую финансовую жизнь.
Иначе говоря, «банкротство» — это легальный способ освобождения от ваших долгов и мы попробуем дать в данной статье основные знания на тему относительно вопроса, как списать долги по кредитам.
Чем обусловлена законность процедуры банкротства физлица
Законность обусловлена Федеральным законом «О несостоятельности (банкротстве)» от 26.10.2002 N 127-ФЗ:
- Федеральный закон о банкротстве был принят Государственной Думой 27 сентября 2002 года;
- Одобрен Советом Федерации 16 октября 2002 года;
- С 1 октября 2015 года вступили в силу изменения в части возможности прохождения процедуры банкротства в отношении физических лиц, внесенные в Федеральный закон от 26.10.2002 № 127-ФЗ «О несостоятельности (банкротстве)».
Помимо законности, процедура банкротства физического лица в России является полностью прозрачной. Каждое дело о судебной и внесудебной процедуре банкротства физлица, должно быть опубликовано в двух открытых источниках:
- В Едином федеральном реестре сведений о банкротстве, размещенном на портале «Федресурс»;
- В газете «КоммерсантЪ».
Когда стоит рассматривать процедуру банкротства физического лица?
Много людей сталкиваются с финансовыми сложностями и ищут информацию о том, как списать долги по кредитам, однако решение о начале прохождения процедуры должно приниматься взвешенно и только после консультации с юристом или специалистом в области банкротства физлиц.
Ниже приведены основные ситуации, когда обращение к процедуре банкротства является оправданным:
- Невозможность погасить долги в разумные сроки;
- Сумма задолженности продолжает расти из-за процентов, штрафов или невозможности выплатить даже минимальные платежи;
- Отсутствие источников дохода или их недостаточность;
- Потеря работы, снижение доходов или ухудшение финансового положения;
- Наличие многочисленных кредитных обязательств;
- Постоянные судебные разбирательства и возбуждённые исполнительные производства;
- Визиты судебных приставов;
- Желание избавиться от долгового бремени, когда реструктуризация не помогает.
Что происходит во время процедуры банкротства физлица?
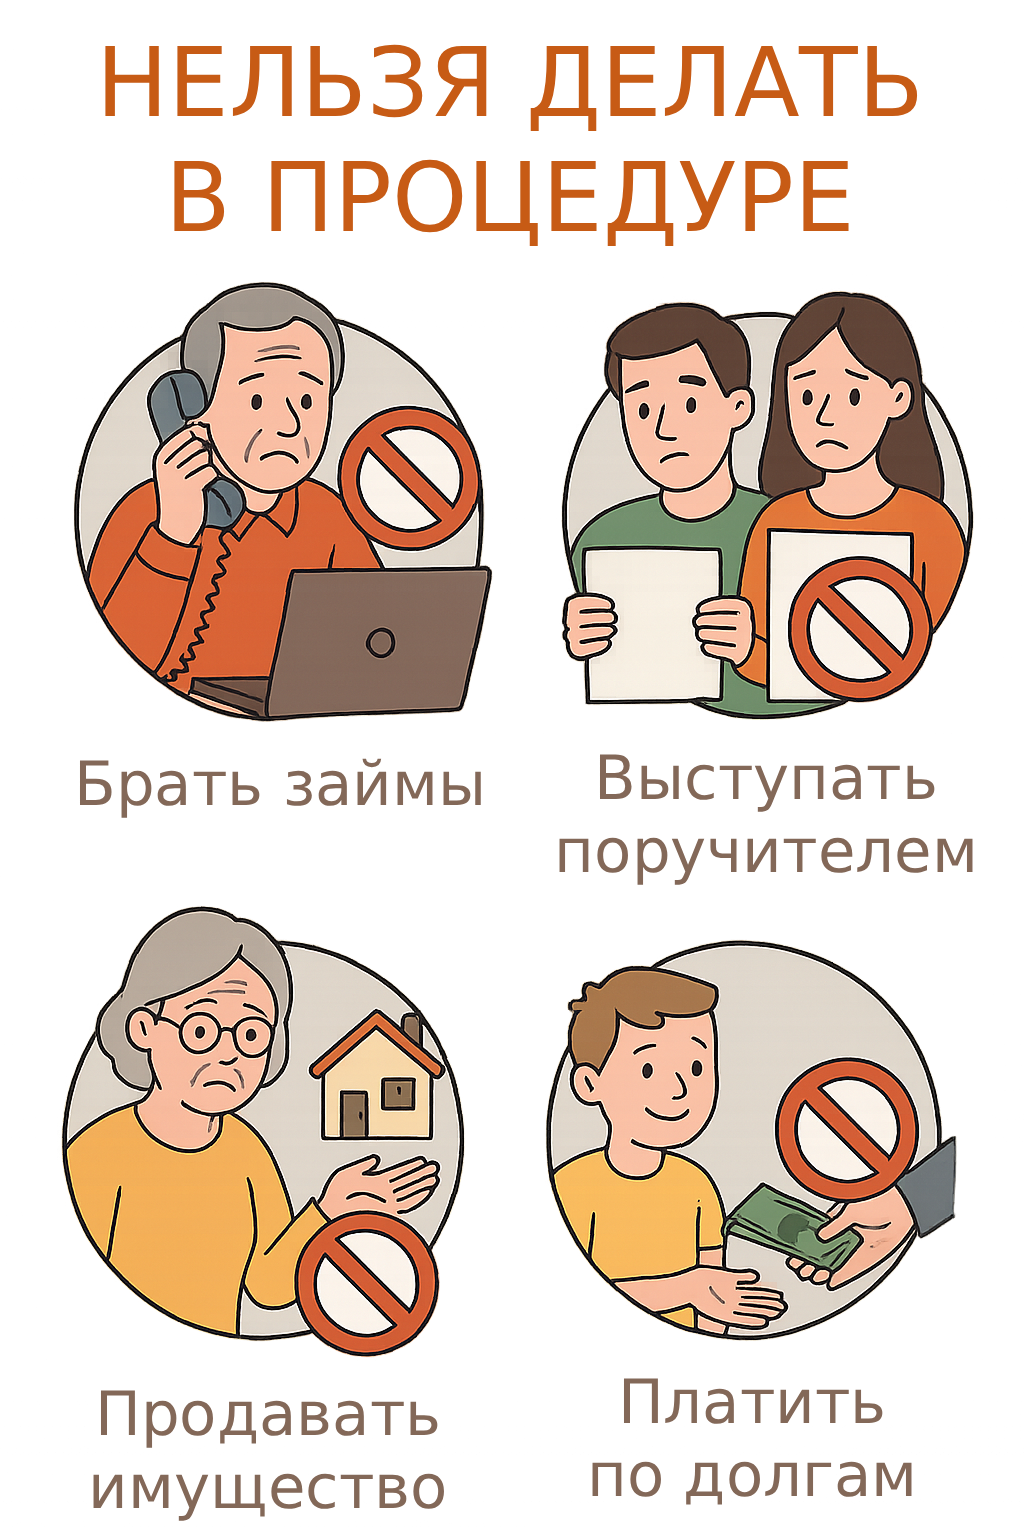
Независимо от выбранного способа пройти процедуру банкротства физического лица в России, во время проведения процедуры, должник сталкивается с рядом ограничений и обязанностей:
- Ограничения на совершение сделок: должник не вправе заключать сделки с имуществом без согласия финансового управляющего или суда.
- Блокировка банковских счетов: средства на счетах должника могут быть заморожены для предотвращения вывода денег.
- Предоставление документов: должник обязан передать все необходимые документы финансовому управляющему или суду.
- Сотрудничество с финансовым управляющим: должник должен активно взаимодействовать с финансовым управляющим и предоставлять ему всю требуемую информацию.
- Прекращение начисления процентов и штрафов: после признания должника банкротом начисление процентов и пени по кредитам прекращается.
- Ограничение на выезд за границу: в отдельных случаях должнику может быть временно запрещен выезд за пределы страны.
Виды процедур банкротства физического лица в России через суд
После подачи заявления в арбитражный суд по месту регистрации (места жительства в случае отсутствия последнего) должника, физическое лицо признается банкротом. Судья может ввести в отношении банкрота одну из двух видов процедур. Процедура банкротства физического лица в России (она же временной несостоятельности) делится на два вида:
- Процедура реструктуризации долга (своего рода объединение и раздробление на равные части);
- Процедура реализации имущества (полное списание долга за вычетом накопленной за время процедуры конкурсной массы должника).
По идее, обе процедуры дают ответ на то, как списать долги по кредитам и в итоге снизить финансовую нагрузку, но в одном случае вы их буквально списываете, а во втором объединяете. Подробнее о каждой из них разберём дальше.
Процедура реструктуризации долгов
Данная процедура может считаться промежуточной, в случае отсутствия возможности у банкрота погасить свои долги равными долями за 60 месяцев (5 лет). После назначения реструктуризации, в реестр кредиторов также как и в производстве процедуры реализации имущества могут включаться кредиторы. Любой из включенных в реестр кредиторов, либо сам должник, вправе направить в суд ходатайство и план реструктуризации, когда данный план не утверждается или отсутствует, вводится процедура реализации имущества.
Как было сказано выше и вы уже поняли, реструктуризация — значит разбиение всей суммы задолженности на части.
Выгодность и преимущество процедуры реструктуризации долгов заключается в фиксации окончательной суммы задолженности. Ни для кого не секрет, что обязательства должника возрастают в случае допущения просрочек по платежам, что в результате приводит к увеличению общей суммы задолженности. Выход из такого положения найти трудно, так как реструктуризировать долги (на банковском языке «рефинансирование») банк может только по своему желанию. Именно слово «может» в случае простого обращения в банк является ключевым, так как во первых кредиторов у должника как правило несколько, а во вторых надо именно договариваться с банком, что как вы понимаете значит согласиться на те условия, которые банк сам вам продиктует. В некоторых обстоятельствах без процедуры судебной реструктуризации долга манипуляция рефинансирования выглядит по настоящему прозаичной: каким-то образом нужно договориться с каждым кредитором готовым взять на себя обязательства под новые условия кредитования гражданина.
Вернемся к слову «может». Почему это важно? Потому что, обращаясь в суд должник фактически диктует своё право реализовать «рефинансирование» реструктуризуя свои обязательства, то есть с помощью арбитражного суда и арбитражного управляющего устанавливает условия перед кредиторами. Именно благодаря арбитражному суду и введенной процедуры реструктуризации долгов, где кредиторы обязаны подчиниться и следовать одобренному плану. Соответственно, с другой стороны, сам должник обязан ему следовать также.
Процедура реализации имущества
В противовес процедуре реструктуризации долгов, реализация имущества предназначена для списания всей задолженности (долгов) в виде кредитов, расписок по займам, микрозаймам, долгов по ЖКХ, штрафов, пеней и неустоек, а также налогов. Процедура реализации имущества как второй (у процедур нет определенного цифрового порядка) возможный вид процедуры банкротства физического лица, единственная процедура, которая может быть назначена как после процедуры реструктуризации долгов (как уже было сказано выше), так и первой, минуя реструктуризацию.
Именно здесь в данной процедуре кроется ответ на вопрос: «Как списать долги по кредитам?». Сам факт словосочетания «реализация имущества» для многих звучит достаточно устрашающе, потому что люди боятся потерять свой дом, телефон, велосипед или недвижимость (квартиру, дом, земельный участок) и тому подобное. Порой страх доходит до того, что люди боятся изъятия кухонных принадлежностей из дома, бытовой техники в виде телевизора, стиральной машины или холодильника и так далее. С одной стороны они правы, с другой данные опасения совсем не оправданы:
- Во-первых потому что единственное жилье находящееся в собственности должника не подлежит реализации;
- Во-вторых потому что физические лица списывающие свои долги априори не имеют роскоши, то есть того что может и должно быть реализовано в процедуре без ущемления его законных прав на достойную жизнь продиктованных Конституцией Российской Федерации.
Незыблемым преимуществом процедуры реализации имущества является сам факт полного списания долгов по кредитам и другим обязательствам входящим в перечень списываемых долгов. Когда имущество которое необходимо реализовывать отсутствует, вся общая сумма кредитов, микрозаймов и всех вышеперечисленных долгов будет списана.
Кому подходит процедура банкротства физического лица в России
Процедура банкротства физлица может быть добровольной, обязательной или принудительной.
Гражданин обязан подать в суд заявление о банкротстве, если:
- сумма задолженности выше 300 000 - 500 000 рублей;
- должник не может исполнять обязанности перед кредиторами вовремя, а просрочки по платежам длятся более 90 дней.
Гражданин имеет право на процедуру банкротства, если:
- он осознаёт, что не может вовремя исполнить свои обязательства перед кредиторами и такая возможность в ближайшее время не появится;
- стоимость его собственности меньше чем размер задолженности, а доходов не хватает на расчёты с кредиторами.
Принудительной процедуру банкротства физического лица в России можно назвать таковой, в случае реализации права обратиться в арбитражный суд с заявлением уполномоченному органу или кредитору, то есть самостоятельно инициировать процедуру о банкротстве конкретного физического лица.
Можно выделить общие критерии обращения к процедуре банкротства физического лица:
- у гражданина не имеется судимостей за преступления в сфере экономики;
- у человека не было мошенничества, недобросовестности или предоставления недостоверных сведений при оформлении кредитов (займов);
- если у физического лица имелись наказания по судебным решениям, связанным с административной ответственностью за умышленное причинение вреда имуществу третьих лиц, мелкое хищение, преднамеренное или фиктивное банкротство, срок наказания по ним должен истечь;
- гражданин не имеет возможности вовремя исполнить финансовые обязательства и может предоставить суду доказательства того, что его финансовое положение ухудшилось.
Сколько длится процедура банкротства физического лица в России и от чего зависит данный срок
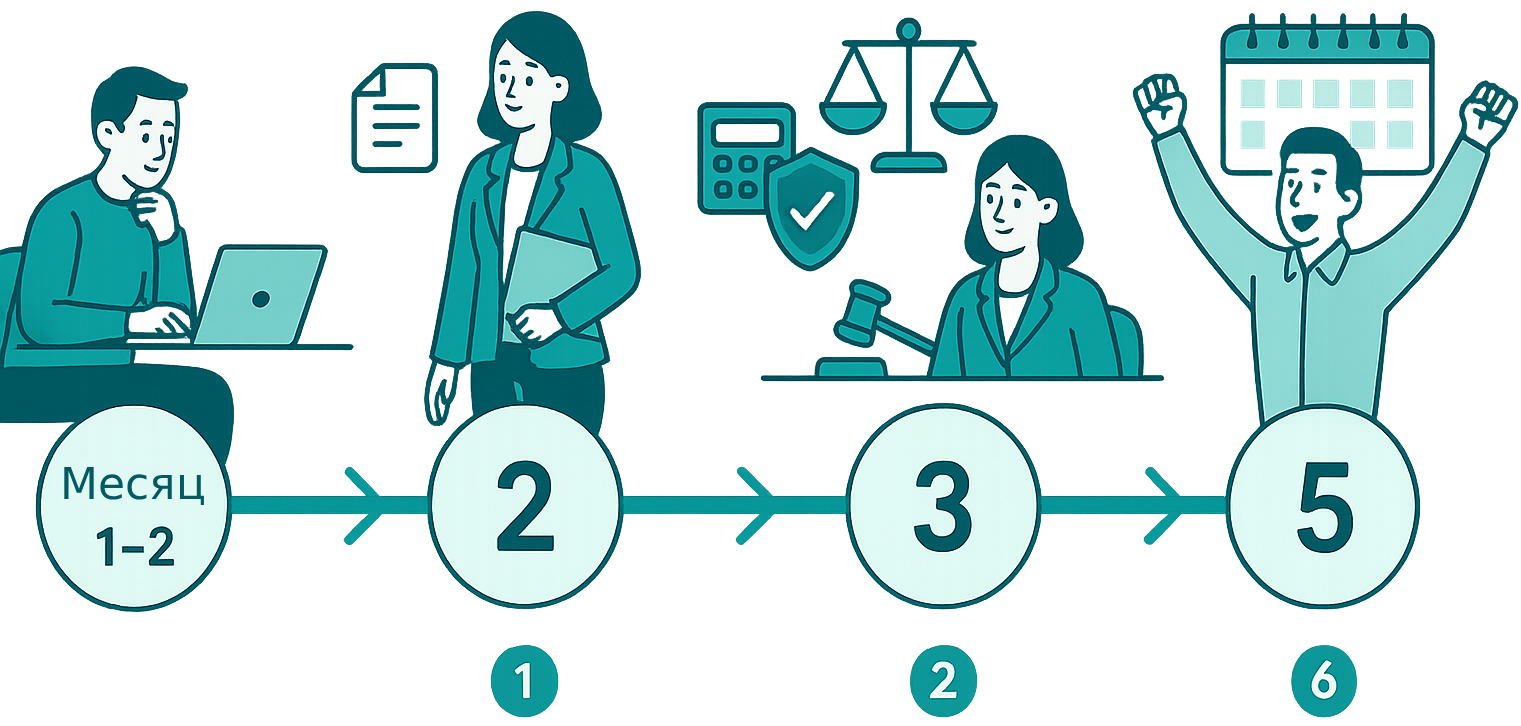
Общая продолжительность процедуры банкротства физического лица варьируется в зависимости от множества факторов и может составлять от нескольких месяцев до нескольких лет. В среднем статистика практики по российскому законодательству сроки от начала до завершения процедуры составляет около 5-6 месяцев при стандартных условиях (отсутствие претензий сторон, отсутствие организации и реализации торгов по имуществу банкрота, и так далее). Однако в сложных случаях этот срок может значительно увеличиваться.
Стандартный сценарий: от подачи заявления до завершения
- Подача заявления о банкротстве физлица — начало процедуры.
- Рассмотрение заявления арбитражным судом — обычно занимает 1-2 месяца.
- Введение моратория и подготовка к финансовому оздоровлению или реализации имущества — около 1 месяца.
- Формирование реестра кредиторов и конкурсной массы — ещё 1 месяц (2 месяца после публикации сведений в газете Ъ).
- Отчёт управляющего, реализация имущества и распределение средств — еще 2 месяца.
- Заключительный этап и завершение процедура — около 1 месяца.
Причем работа служб идет в параллели.
Да, в практике каждого арбитражного суда (в России 85 Арбитражных судов субъектов Российской Федерации) и судьи, могут встречаться свои истории, при этом помимо общих сроков банкротства физического лица мы называем срез по нашим процедурам, так как работа компании Ко́лган Финанс не привязана к конкретному городу или субъекту РФ.
Общая продолжительность процедуры при стандартных условиях составляет 5-6 месяцев.
Важно учитывать, что в зависимости от обстоятельств сложившихся в жизни должника, общий срок временных затрат для прохождения процедуры банкротства может занимать 10-12 месяцев, тогда когда подготовка подачи заявления о банкротстве физлица (1 пункт) может занимать условно те же 4-5 месяцев.
Теперь вы знаете, если вам предлагают списать долги по кредитам без документов или в кратчайшие сроки, стоит задуматься.
Особенности ускоренных процедур
В некоторых случаях возможна упрощенная или ускоренная процедура, которая может длиться всего несколько месяцев.
Например:
- Отсутствие имущества для его реализации.
- У вас есть только единственное жилье.
- Наличие согласия всех кредиторов на процедуру.
- Ускоренные ответы государственных органов.
Такие ситуации позволяют завершить процедуру и списать долги по кредитам с учетом быстроты подготовительной части в общих сроках за 6-7 месяцев.
От чего зависит длительность процедуры банкротства физлица?
Несмотря на общие ориентиры, реальное время прохождения процедуры зависит от множества факторов. Ниже рассмотрены основные из них.
- Объем и сложность имущества должника. Если у гражданина есть значительное количество имущества, подлежащего реализации, процесс может затянуться из-за необходимости проведения торгов и оценки активов. В случае отсутствия имущества или его минимальной стоимости процедура проходит быстрее.
- Количество кредиторов и их требования. Чем больше у должника кредиторов и чем сложнее структура долгов (наличие различных видов обязательств: кредиты, займы, алименты, штрафы), тем дольше может длиться процесс их урегулирования. Наличие спорных требований или оспаривания части долгов также увеличивает сроки.
- Наличие спорных вопросов и судебных споров. Если возникают споры о праве собственности на имущество, его стоимости или других юридических нюансах, это значительно увеличивает сроки банкротства физического лица: необходимость проведения дополнительных экспертиз, судебные разбирательства по признанию требований или оспариванию сделок. Такие ситуации могут растянуть процедуру на долгие годы.
- Объем работы арбитражного управляющего. Квалификация и эффективность работы управляющего существенно влияют на скорость проведения процедур: своевременное проведение торгов, правильное оформление отчетов и минимизация споров ускоряют процесс.
- Использование электронных торговых площадок. Проведение торгов через электронные площадки ускоряет реализацию имущества: быстрый доступ к участникам со всей страны, автоматизация процесса ставок. Это сокращает сроки проведения торгов примерно на треть по сравнению с традиционными аукционами.
- Особенности законодательства и судебной практики. Изменения в законодательстве могут как ускорить, так и усложнить процедуру: введение новых требований к документации, ужесточение правил проведения торгов или оценки имущества. Обновления нормативной базы требуют времени для адаптации участников процесса.
- Инициативность должника. Активное участие должника в процессе — своевременное предоставление запрошенных документов, участие в заседаниях — способствует ускорению процедуры.
Как можно сократить сроки прохождения процедуры банкротства физического лица?
Объективно каждый кто хочет списать долги по кредитам, стремится сделать это быстро, такое желание понятно и несмотря на множество факторов, влияющих на длительность прохождения процедуры банкротства физического лица в России, существуют способы её оптимизации:
- Подготовка документов заранее: сбор всех необходимых бумаг ускоряет рассмотрение заявления.
- Использование электронных торговых площадок: автоматизация процесса реализации активов сокращает время проведения торгов.
- Согласование с кредиторами: достижение договоренностей позволяет избежать затяжных судебных споров.
- Обращение к профессиональным управляющим: опытный специалист минимизирует риски задержек из-за ошибок или недочетов.
- Своевременно реагировать на запросы суда и управляющего для исключения задержек по формальным причинам.
Плюсы и минусы банкротства физического лица
Постараемся обобщить важную информацию о достоинствах и недостатках банкротства физических лиц в России, чтобы вы могли получить более полное представление о нюансах и последствиях процедуры.
Минусы процедуры банкротства
К минусам процедуры банкротства физических лиц стоит отнести те неудобства и ограничения, которые ожидают должника во время и после процедуры.
Во время процедуры банкротства гражданина ожидают следующие ограничения:
- На этапе реализации имущества гражданин не может самостоятельно распоряжаться своим имуществом и доходами, за него это делает финансовый управляющий.
Это означает, что гражданин не вправе совершать сделки со своим имуществом, открывать и закрывать банковские счета, свою зарплату гражданин также получает через финансового управляющего или через согласие выданное от его имени. Подробнее о функциях и полномочиях финансового управляющего мы поговорим ниже.
- Имущество должника реализуется на торгах.
Ключевой минус банкротства физического лица — это возможность реализации его имущества. Как мы уже рассказывали ранее, процедура банкротства физического лица состоит из нескольких этапов. И после первого судебного заседания, на котором гражданин признаётся банкротом, в большинстве случаев назначается процедура реализации имущества. Конечно, имущество реализуется не всё — обычные предметы быта, одежда, мебель и бытовая техника остаются в собственности гражданина. Не изымут и единственное жильё, если оно не находится под залогом. Хотя ипотечное жильё сейчас также находится под защитой, которое можно сохранить через раздел имущества в случае наличия законно оформленного брака или путём согласования мирового соглашения с кредитором по ипотеке. В некоторых случаях можно сохранить и автомобиль, если он необходим для работы. Однако, если речь идёт о недвижимом имуществе, которое не является единственным жильём, должнику необходимо быть готовым к тому, что сохранить его вряд ли удастся.
Существуют также ограничения, которые накладываются на гражданина после списания долгов по кредитам и окончания процедуры банкротства физического лица:
- в течение 10 лет нельзя будет занимать руководящую должность в банке, в течение 5 лет в МФО и негосударственных пенсионных фондах, в течении 3 лет должность директора в иных организациях;
- в течении 5 лет нельзя пройти процедуру банкротства физлица повторно;
- в течение 5 лет при оформлении кредитов и займов необходимо будет сообщать потенциальному кредитору о прошедшей процедуре банкротства.
Не все долги списываются
Ещё один минус банкротства физического лица, который необходимо учитывать, что, есть долги от которых в ходе процедуры банкротства избавиться невозможно, это прямо предусмотрено законодательством. К таким долгам относятся:
- долги по алиментам;
- долги, связанные с личностью кредитора, прежде всего по возмещению вреда жизни и здоровью;
- долги индивидуального предпринимателя по заработной плате его бывшим сотрудникам;
- долги, связанные с совершением преступления (уголовные наказания в виде штрафов);
- долги, связанные с субсидиарной ответственностью (руководители или учредители юридических лиц, которые довели организацию до банкротства);
- долги, связанные с возмещением вреда имуществу, возникшего по вине должника.
Продолжая разговор о минусах процедуры банкротства физических лиц в России нельзя упустить тот факт, что банкротство невозможно пройти «за пару месяцев». Хотя в данном случае не вполне корректно относить этот аспект к минусам. Сроки для этапов, из которых состоит процедура банкротства прописаны в законе, поэтому к течению процедуры должнику стоит быть просто морально готовым, воспринимая это не как минус процедуры, а как объективное обстоятельство. В среднем психологически лучше закладывать на списание долгов по кредитам около 10 месяцев.
Плюсы процедуры банкротства физического лица
Плюсы процедуры банкротства физического лица в России — это те положительные изменения, которые происходят в жизни должника. Как и в предыдущем случае, мы отдельно рассмотрим:
- преимущества после завершения процедуры;
- преимущества во время её прохождения.
Плюсы банкротства физического лица, которые возникают после завершения:
- Первое, и самое главное, то, ради чего и начинается процедура банкротства физлица — это полное и законное списание долгов и возможность начать жизнь с чистого листа. Уже один только этот результат для большинства должников перевешивает все неудобства, которые приходится претерпеть во время банкротства и конечно данный плюс далеко не единственный.
- После завершения банкротства с должника снимаются все ограничения, которые действуют во время процедуры. А это значит, что гражданин вправе в полной мере пользоваться своими существующими банковскими счетами, открывать новые, в полном объёме пользоваться своими доходами и совершать сделки. Самое главное при этом, больше нет необходимости скрывать свои доходы, бояться арестов счетов и списания с них денег, опасаться, что судебные приставы арестуют и изымут имущество. На всё есть законное обоснование: определение Арбитражного суда о списании долгов.
- Гражданин, который прошёл через процедуру банкротства физических лиц, может зарегистрироваться в качестве индивидуального предпринимателя и открыть собственный бизнес — никаких ограничений для этого нет, что безусловно также плюс.
- В случае необходимости гражданин всегда может вернуться к оформлению новых кредитов или кредитных карт. С этим обстоятельством в процедуре банкротства физического лица связано множество мифов. Большинство потенциальных банкротов уверены, что после процедуры банкротства новые кредиты у них взять не получится. Однако ситуация в данном случае кардинально противоположная. В ряде случаев банки гораздо охотнее выдают кредиты гражданам, прошедшим через процедуру банкротства, так как понимают, что в ближайшие 5 лет заёмщик точно не обратится к банкротству (как мы уже говорили выше, это обстоятельство закреплено в законе).
Теперь поговорим о плюсах, которые ожидают гражданина сразу после начала процедуры банкротства физического лица в России и во время её прохождения. Помимо того, что человек официально списывает долги по кредитам и другим обязательствам, которые планирует списать в процедуре, есть немало плюсов — сразу, после первого судебного заседания на котором гражданин признаётся банкротом:
- Начисление пеней, штрафов и неустоек прекращается. Это значит, что задолженность фиксируется на определённом размере и перестаёт увеличиваться.
- Прекращаются назойливые звонки от кредиторов и коллекторов, потому что теперь они не имеют права звонить гражданину, а должны регулировать все вопросы через арбитражного (в контексте банкротства физических лиц верно употреблять вместо слова «арбитражного» - «финансового») управляющего.
- Исполнительные производства в отношении должника прек